

Die Costa Blanca zählt weiterhin zu den begehrtesten Regionen Europas für internationale Immobilienkäufer. Ganz gleich, ob Sie nach einer Villa für den Ruhestand, einem Ferienhaus oder einer Anlageimmobilie suchen: Ein gutes Verständnis des spanischen Kaufprozesses ist entscheidend für einen reibungslosen Ablauf.
Dieser Leitfaden führt Sie durch jeden einzelnen Schritt, von der Beschaffung der erforderlichen rechtlichen Unterlagen bis zur Unterzeichnung der endgültigen Kaufurkunde, und bietet praktische Hinweise zu Kosten, Zeitrahmen und häufigen Fehlern, die Sie vermeiden sollten.
Warum eine Immobilie an der Costa Blanca kaufen?
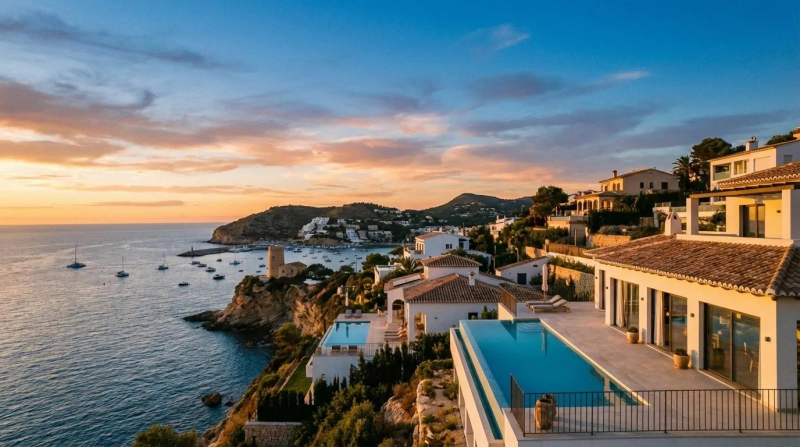
Die Costa Blanca erstreckt sich entlang der östlichen Mittelmeerküste Spaniens und bietet mehr als 200 Kilometer Strände, ein ganzjährig angenehmes Klima und eine hervorragende Infrastruktur. Die Region umfasst unterschiedlichste Orte, von lebhaften Küstenstädten bis hin zu ruhigen Bergdörfern.
Internationale Käufer schätzen die im Vergleich zu anderen Mittelmeerregionen relativ erschwinglichen Immobilienpreise, die gut etablierte internationale Gemeinschaft, moderne Gesundheitseinrichtungen und die guten Flugverbindungen über die Flughäfen Alicante und Valencia. Auch die starke Mietnachfrage macht die Region interessant, wenn Sie eine Immobilie als Kapitalanlage in Betracht ziehen.
Rechtliche Voraussetzungen für internationale Käufer
Nicht-spanische Staatsangehörige können in Spanien mit nahezu denselben Rechten wie spanische Bürger Immobilien erwerben, und es bestehen nur wenige Einschränkungen. Sie benötigen bestimmte Unterlagen und müssen das spanische Rechtsverfahren einhalten, das sich deutlich von Immobilientransaktionen im Vereinigten Königreich unterscheidet.
Die wichtigste rechtliche Voraussetzung ist Ihre NIE-Nummer (Número de Identidad de Extranjero), eine persönliche Identifikationsnummer, die jeder Ausländer benötigt, der in Spanien finanzielle Transaktionen durchführt. Ohne diese Nummer können Sie weder eine Immobilie kaufen noch ein Bankkonto eröffnen oder Versorgungsverträge abschließen.
Außerdem benötigen Sie einen spanischen Rechtsanwalt (abogado), der unabhängig vom Verkäufer handelt, Ihre Interessen schützt, die rechtliche Prüfung durchführt und Sie durch den gesamten Kaufprozess begleitet.
Schritt 1: Beantragen Sie Ihre NIE-Nummer
Die NIE-Nummer ist der erste wesentliche Schritt. Sie können sie vor Ihrer Reise über das spanische Konsulat in Ihrem Heimatland oder persönlich bei einer Polizeidienststelle beziehungsweise einer zuständigen Ausländerbehörde in Spanien beantragen.
Für den Antrag benötigen Sie Ihren Reisepass, das ausgefüllte Antragsformular EX-15, einen Nachweis über den Grund für die Beantragung der NIE, beispielsweise eine Reservierungsvereinbarung für eine Immobilie, sowie die entsprechende Gebühr. Die Bearbeitungszeiten variieren und können je nach Behörde und Jahreszeit zwischen zwei und sechs Wochen betragen.
Viele Käufer beauftragen einen gestor, also einen Verwaltungsdienstleister, oder einen Rechtsanwalt, die NIE mithilfe einer Vollmacht in ihrem Namen zu beantragen. Dies kann den Prozess erheblich beschleunigen.
Schritt 2: Beauftragen Sie einen spanischen Rechtsanwalt
Die Beauftragung eines unabhängigen spanischen Rechtsanwalts, der auf Immobilientransaktionen spezialisiert ist, ist unverzichtbar. Ihr Rechtsanwalt sollte niemals vom Verkäufer oder Makler empfohlen oder bezahlt werden, da dadurch ein Interessenkonflikt entstehen kann.
Ein guter Rechtsanwalt führt Grundbuchrecherchen durch, um die Eigentumsverhältnisse zu bestätigen, prüft die Immobilie auf Schulden, Belastungen oder Pfändungen, kontrolliert Baugenehmigungen und Planungsunterlagen, prüft sämtliche Verträge vor der Unterzeichnung, berechnet die anfallenden Steuern und stellt sicher, dass Gelder korrekt übertragen werden.
Rechnen Sie mit Rechtsanwaltskosten von etwa 1 % bis 1,5 % des Kaufpreises zuzüglich Mehrwertsteuer. Diese Ausgabe lohnt sich, um Sicherheit zu gewinnen und kostspielige Fehler zu vermeiden.
Unser Team arbeitet mit sorgfältig geprüften unabhängigen Rechtsanwälten zusammen und begleitet britische Käufer durch jede Phase des Immobilienkaufs an der Costa Blanca. Sprechen Sie mit einem Spezialisten über Ihre Immobiliensuche und erhalten Sie individuell abgestimmte Beratung zu rechtlichen Anforderungen, Finanzierung und Immobilienauswahl.
Schritt 3: Eröffnen Sie ein spanisches Bankkonto
Nach dem Kauf benötigen Sie ein spanisches Bankkonto, um Versorgungsrechnungen, Grundsteuern und Gemeinschaftsgebühren zu bezahlen. Die meisten Banken verlangen Ihre NIE-Nummer, Ihren Reisepass, einen Adressnachweis und teilweise einen Einkommens- oder Beschäftigungsnachweis.
Konten für Nichtresidenten lassen sich in der Regel problemlos eröffnen, allerdings kann ein persönlicher Besuch in einer Filiale erforderlich sein. Einige spanische Banken bieten inzwischen für bestimmte Nationalitäten auch eine Kontoeröffnung aus der Ferne an. Das Konto erleichtert zudem die elektronische Überweisung der Mittel für Ihren Immobilienkauf.
Schritt 4: Finanzierung organisieren, falls erforderlich
Wenn Sie eine Hypothek benötigen, finanzieren spanische Banken für nicht ansässige Käufer in der Regel bis zu 60–70 % des Immobilienwerts. Für in Spanien ansässige Käufer sind höhere Beleihungsquoten möglich. Sie müssen Einkommensnachweise, Arbeitsverträge, Kontoauszüge und Steuererklärungen vorlegen.
Zinssätze und Konditionen unterscheiden sich je nach Kreditgeber. Einige Käufer aus dem Vereinigten Königreich entscheiden sich dafür, ihre britische Immobilie umzuschulden oder Eigenkapital daraus freizusetzen, anstatt die oft strengeren und bürokratischeren Anforderungen spanischer Hypotheken zu erfüllen.
Eine Hypothekenfinanzierung verlängert den Kaufprozess in der Regel um sechs bis acht Wochen. Berücksichtigen Sie dies daher frühzeitig.
Schritt 5: Angebot abgeben und erste Anzahlung leisten
Sobald Sie Ihre Wunschimmobilie gefunden haben, geben Sie ein formelles Angebot ab. Wird dieses angenommen, zahlen Sie in der Regel eine Reservierungsanzahlung von €3.000 bis €6.000, damit die Immobilie vom Markt genommen wird. Diese Summe ist normalerweise nicht erstattungsfähig, wenn Sie selbst vom Kauf zurücktreten. Sie kann jedoch zurückerstattet werden, wenn der Verkäufer zurücktritt oder bei der rechtlichen Prüfung erhebliche Probleme festgestellt werden.
Die Reservierungsvereinbarung sollte den Kaufpreis, die Höhe der Anzahlung, den vorgesehenen Abschlusszeitpunkt und sämtliche Bedingungen eindeutig festhalten. Ihr Rechtsanwalt sollte dieses Dokument prüfen, bevor Sie es unterzeichnen oder Geld überweisen.
Zahlen Sie Anzahlungen niemals direkt an den Verkäufer. Die Gelder sollten entweder auf das Mandantenkonto Ihres Rechtsanwalts oder auf ein rechtlich geschütztes Konto des Immobilienmaklers überwiesen werden.
In dieser Phase beginnt Ihr Rechtsanwalt mit der rechtlichen Prüfung. Diese dauert üblicherweise ein bis zwei Wochen und muss zufriedenstellend abgeschlossen sein, bevor Sie zum verbindlichen Kaufvertrag übergehen.
Schritt 6: Unterzeichnung des privaten Kaufvertrags (Contrato de Arras)
Innerhalb von zwei bis vier Wochen nach der Reservierung unterzeichnen Sie normalerweise den contrato de arras, einen privaten Kaufvertrag, der beide Parteien rechtlich zum Verkauf verpflichtet. Zu diesem Zeitpunkt zahlen Sie in der Regel eine Anzahlung von 10 % des Kaufpreises. Je nach vereinbarten Bedingungen kann die ursprüngliche Reservierungszahlung darin enthalten sein oder zusätzlich angerechnet werden.
Dieser Vertrag ist rechtlich bindend. Wenn Sie ohne gültigen Grund zurücktreten, verlieren Sie normalerweise die gesamte Anzahlung. Zieht sich der Verkäufer zurück, muss er in der Regel den doppelten Anzahlungsbetrag zurückzahlen. Diese Regelung schützt beide Parteien und unterstreicht die Ernsthaftigkeit der Transaktion.
Der Vertrag sollte den vereinbarten Kaufpreis, den Zahlungsplan, das Abschlussdatum, üblicherweise vier bis acht Wochen nach Unterzeichnung, die Beschreibung der Immobilie, enthaltene Einrichtungsgegenstände sowie Bedingungen wie die Genehmigung einer Hypothek oder zufriedenstellende Ergebnisse einer Immobilienprüfung enthalten.
Für Wiederverkaufsimmobilien gibt es in Spanien nach Unterzeichnung des contrato de arras keine gesetzliche Widerrufsfrist. Bei Neubauten, die direkt vom Bauträger erworben werden, kann unter bestimmten Umständen ein begrenztes Rücktrittsrecht bestehen. Dies gilt jedoch nicht für die meisten Wiederverkaufsimmobilien. Ihr Rechtsanwalt sollte Ihnen Ihre Rechte vor der Unterzeichnung genau erläutern.
Zwischen der Unterzeichnung des privaten Kaufvertrags und dem Abschluss setzt Ihr Rechtsanwalt die rechtliche Prüfung fort. Dazu gehört die Beschaffung einer nota simple aus dem Grundbuch, aus der Eigentumsverhältnisse, Grenzen, eingetragene Belastungen und mögliche Beschränkungen hervorgehen.
Ihr Rechtsanwalt prüft außerdem den baurechtlichen Status der Immobilie, beispielsweise die cédula de habitabilidad bei Wiederverkaufsimmobilien oder die licencia de primera ocupación bei Neubauten. Darüber hinaus wird kontrolliert, ob Gemeinschaftsgebühren bezahlt sind, keine offenen Versorgungsrechnungen oder lokalen Steuern bestehen und die Beschreibung der Immobilie mit den Eigentumsurkunden übereinstimmt.
Bei älteren Immobilien ist eine bautechnische Prüfung durch einen unabhängigen Gutachter empfehlenswert, auch wenn sie in Spanien nicht gesetzlich vorgeschrieben ist wie teilweise im Vereinigten Königreich. Werden während dieser Phase schwerwiegende, zuvor nicht offengelegte Baumängel festgestellt, können Sie je nach Vertragsbedingungen möglicherweise nachverhandeln oder vom Kauf zurücktreten.
Schritt 7: Abschluss beim Notar (Escritura de Compraventa)
Der Kaufabschluss erfolgt im Notariat (notaría), wo die endgültige Kaufurkunde (escritura de compraventa) in Anwesenheit aller Parteien unterzeichnet wird. Der Notar ist ein staatlich bestellter Amtsträger, der die Identität der Beteiligten überprüft, sicherstellt, dass die Transaktion rechtmäßig ist, und die Eintragung der Urkunde in das Grundbuch veranlasst.
Sie zahlen den restlichen Kaufpreis, in der Regel per Bankscheck oder durch eine bestätigte elektronische Überweisung, die am selben Morgen ausgeführt wird. Ihr Rechtsanwalt zahlt außerdem die Grunderwerbsteuer sowie weitere Gebühren in Ihrem Namen aus den Geldern, die Sie zuvor überwiesen haben.
Der Notar verliest die Urkunde auf Spanisch und erläutert deren Inhalt. Wenn Sie nicht fließend Spanisch sprechen, sollten Sie einen offiziellen Übersetzer organisieren oder den Notar bitten, einen zur Verfügung zu stellen. Nach der Unterzeichnung gehört die Immobilie rechtlich Ihnen, obwohl die endgültige Eintragung im Grundbuch mehrere Wochen dauern kann.
Sie erhalten beglaubigte Kopien der unterzeichneten Urkunden. Ihr Rechtsanwalt übernimmt die Eintragung der Immobilie auf Ihren Namen im Grundbuch. Diese Eintragung gilt als eindeutiger Eigentumsnachweis und schützt Sie vor späteren Ansprüchen.
Beim Abschluss erhalten Sie außerdem die Schlüssel, bestehende Versorgungsverträge, Unterlagen der Eigentümergemeinschaft sowie gegebenenfalls Garantien für kürzlich ausgeführte Bauarbeiten. Prüfen Sie vor Verlassen des Notariats, ob sämtliche Unterlagen vollständig sind.
Kosten und Steuern beim Immobilienkauf an der Costa Blanca
Planen Sie zusätzlich zum Kaufpreis Gesamtkosten von etwa 10 % bis 12 % des Immobilienpreises ein. Die tatsächlichen Kosten unterscheiden sich je nachdem, ob Sie eine Wiederverkaufsimmobilie oder einen Neubau kaufen.
Vollständige Kostenübersicht
Die folgende Tabelle zeigt alle Kosten, die beim Immobilienkauf an der Costa Blanca anfallen:
| Kostenposition | Wiederverkaufsimmobilie | Neubauimmobilie | Hinweise |
| Grunderwerbsteuer (ITP) | 8% - 10% | Nicht anwendbar | 10 % ist der Standardsatz in der Region Valencia |
| Mehrwertsteuer (IVA) | Nicht anwendbar | 10% | Nur bei Neubauten |
| Stempelsteuer (AJD) | Nicht anwendbar | 1.5% | Nur bei Neubauten |
| Rechtsanwaltskosten | 1% - 1.5% + MwSt. | 1% - 1.5% + MwSt. | Beauftragen Sie niemals den Rechtsanwalt des Verkäufers |
| Notarkosten | €600 - €1,200 | €600 - €1,200 | Abhängig vom Immobilienwert und der Komplexität der Urkunde |
| Grundbuchgebühren | €400 - €800 | €400 - €800 | Eintragung des Eigentums |
| Gestor-Gebühren | €300 - €600 | €300 - €600 | Für NIE und administrative Unterstützung |
| Banküberweisungsgebühren | 0.5% - 1% | 0.5% - 1% | Für internationale Überweisungen, sofern zutreffend |
| NIE-Antragsgebühr | Ca. €10 | Ca. €10 | Geringe staatliche Gebühr |
| Gutachten (optional) | €300 - €600 | Normalerweise nicht erforderlich | Für ältere Immobilien empfohlen |
Rechenbeispiel: Kauf einer Wiederverkaufsimmobilie für €200.000
Nachfolgend finden Sie eine realistische Aufschlüsselung der benötigten Mittel für jede Phase beim Kauf einer Wiederverkaufsimmobilie für €200.000 an der Costa Blanca:
Bei der Reservierung:
- Reservierungsanzahlung: €5.000
- Gesamtbetrag in dieser Phase: €5.000
Bei Unterzeichnung des privaten Kaufvertrags (Contrato de Arras):
- Zusätzliche Anzahlung, um 10 % des Kaufpreises zu erreichen: €15.000 (Gesamtanzahlung damit €20.000)
- Gesamtbetrag in dieser Phase: €15.000
Beim Abschluss (vor dem Notartermin):
Sie müssen die restlichen Gelder im Voraus an Ihren Rechtsanwalt überweisen. Dazu gehören:
- Restbetrag des Kaufpreises: €180.000
- Grunderwerbsteuer von 10 %: €20.000
- Rechtsanwaltskosten von 1,25 % + 21 % MwSt.: €3.025
- Notarkosten: €900
- Grundbuchgebühren: €600
- Gestor-Gebühren: €450
- Bankgebühren (geschätzt): €1.000
- Gesamtbetrag in dieser Phase: €205.975
Gesamter Kapitalbedarf:
- Gesamtkaufpreis: €200.000
- Gesamte zusätzliche Kosten: €25.975
- Gesamtsumme: €225.975
Dieses Beispiel zeigt, weshalb Käufer bei einer Wiederverkaufsimmobilie mindestens 12 % bis 13 % zusätzlich zum Kaufpreis einplanen sollten. Bei Neubauten fallen statt der 10 % Grunderwerbsteuer 10 % Mehrwertsteuer plus 1,5 % Stempelsteuer an. Dadurch ergibt sich eine ähnliche Gesamtsteuerbelastung von 11,5 %, allerdings mit einem etwas anderen Zahlungszeitpunkt.
Zeitplan im Überblick: Womit Sie rechnen sollten
Realistische Zeitrahmen zu kennen hilft Ihnen, Ihren Kauf zu planen und Erwartungen richtig einzuschätzen. Die folgende Übersicht zeigt typische Bearbeitungszeiten für die einzelnen Phasen:
- NIE-Antrag: 2-6 Wochen (mit gestor häufig schneller)
- Rechtliche Prüfungen und Due Diligence: 1-2 Wochen
- Hypothekengenehmigung, falls erforderlich: 6-8 Wochen
- Von der Reservierung bis zum privaten Kaufvertrag: 2-4 Wochen
- Vom privaten Kaufvertrag bis zum Abschluss: 4-8 Wochen
- Grundbucheintragung nach Abschluss: 2-6 Wochen
Insgesamt sollten Sie vom Angebot bis zum Erhalt der eingetragenen Eigentumsurkunden bei einem Barkauf mit etwa drei bis vier Monaten rechnen. Wenn Sie eine Hypothekenfinanzierung benötigen, dauert der Prozess normalerweise vier bis sechs Monate. Verzögerungen können entstehen, wenn Unterlagen fehlen, Probleme mit dem Eigentumstitel bestehen oder Sie während der Hochsaison im Sommer kaufen, wenn Behörden möglicherweise mit reduzierter Kapazität arbeiten.
Häufige Fehler, die Sie vermeiden sollten
Auch erfahrene Immobilienkäufer können beim Kauf im Ausland kostspielige Fehler machen. Achten Sie besonders auf folgende typische Probleme:
- Nicht zu prüfen, ob alle Schulden vor dem Abschluss beglichen wurden. Gemeinschaftsgebühren, Versorgungsrechnungen und lokale Steuern können unter Umständen mit der Immobilie verbunden bleiben. Ihr Rechtsanwalt muss Bescheinigungen einholen, die bestätigen, dass alle Beträge vollständig bezahlt sind.
- Den vom Verkäufer oder Makler empfohlenen Rechtsanwalt zu übernehmen. Beauftragen Sie immer Ihren eigenen unabhängigen Rechtsanwalt. Ein Rechtsanwalt, der für den Verkäufer tätig ist, kann Ihre Interessen nicht unabhängig vertreten und schafft einen erheblichen Interessenkonflikt.
- Laufende Kosten zu unterschätzen. Planen Sie jährliche Gemeinschaftsgebühren, normalerweise €500-€2.000, die Einkommensteuer für Nichtresidenten, die auf einem fiktiven Mietwert basiert, auch wenn Sie die Immobilie nicht vermieten, die jährliche Müllgebühr (basura), die Grundsteuer (IBI) und Versorgungsrechnungen ein. Zusammen können diese Kosten mehrere Tausend Euro pro Jahr betragen.
- Nicht zu prüfen, ob die tatsächlichen Grundstücksgrenzen mit den Urkunden übereinstimmen. Besonders bei älteren ländlichen Immobilien können die tatsächlichen Grenzen von den eingetragenen Grenzen abweichen. Lassen Sie das Grundstück vermessen und vergleichen Sie die Daten mit dem catastro, also der Katasterkarte, um spätere Streitigkeiten mit Nachbarn zu vermeiden.
- Die Gebäudeversicherung erst nach dem Kaufabschluss abzuschließen. Ab dem Moment, in dem Sie die Urkunde beim Notar unterzeichnen, tragen Sie die Verantwortung für die Immobilie. Organisieren Sie die Gebäudeversicherung im Voraus, damit der Versicherungsschutz unmittelbar nach Abschluss beginnt.
Häufig gestellte Fragen
Kann ich meine Anzahlung zurückerhalten, wenn bei der Immobilienprüfung Probleme festgestellt werden?
Das hängt vollständig von den Bedingungen Ihres contrato de arras ab. Enthält der Vertrag eine Klausel, wonach der Kauf von einem zufriedenstellenden Gutachten abhängig ist, und werden erhebliche zuvor nicht offengelegte Mängel festgestellt, können Sie möglicherweise zurücktreten und Ihre Anzahlung zurückfordern. Ohne eine solche Klausel verlieren Sie bei einem Rücktritt wahrscheinlich Ihre Anzahlung. Stellen Sie daher sicher, dass Ihr Rechtsanwalt vor der Unterzeichnung geeignete Bedingungen aushandelt.
Wie lange dauert der gesamte Prozess vom Angebot bis zum Abschluss?
Bei einem unkomplizierten Barkauf ohne besondere Probleme sollten Sie vom angenommenen Angebot bis zum Abschluss mit etwa drei bis vier Monaten rechnen. Wenn eine Hypothek genehmigt werden muss, kommen weitere sechs bis acht Wochen hinzu, sodass insgesamt vier bis sechs Monate realistisch sind. Verzögerungen können in stark ausgelasteten Zeiten oder bei rechtlichen Problemen mit dem Eigentumstitel auftreten.
Muss ich im Vereinigten Königreich Steuern auf eine spanische Immobilie zahlen?
In Spanien zahlen Sie unter anderem die jährliche Grundsteuer IBI, die Einkommensteuer für Nichtresidenten auf fiktive Mieteinnahmen, derzeit 19 % für Nicht-EU-Residenten und 24 % für EU-Residenten auf Grundlage eines fiktiven Mietwerts, sowie beim Verkauf gegebenenfalls spanische Kapitalertragsteuer. Möglicherweise müssen Sie die Immobilie außerdem in Ihrer britischen Self-Assessment-Steuererklärung angeben und britische Steuern auf tatsächliche Mieteinnahmen zahlen. Doppelbesteuerungsabkommen verhindern jedoch in der Regel, dass dasselbe Einkommen zweimal besteuert wird.
Was passiert, wenn der Verkäufer offene Gemeinschaftsgebühren hat?
Nicht bezahlte Gebühren der Eigentümergemeinschaft (cuotas de comunidad) können an der Immobilie haften. Wenn der Verkäufer nicht bezahlt hat, können diese Verbindlichkeiten nach dem Abschluss auf Sie übergehen. Ihr Rechtsanwalt sollte vor dem Kaufabschluss eine Bescheinigung der Hausverwaltung einholen, aus der hervorgeht, dass sämtliche Gebühren vollständig bezahlt sind. Rückstände sollten entweder vom Kaufpreis abgezogen oder vor dem Abschluss vom Verkäufer beglichen werden.
Kann ich über eine Gesellschaft mit beschränkter Haftung kaufen?
Ja, Sie können eine spanische Immobilie über eine britische oder spanische Gesellschaft mit beschränkter Haftung erwerben. Dies kann Vermögensschutz bieten und bei gewerblichen oder vermieteten Immobilien steuerliche Vorteile haben, führt jedoch zu zusätzlicher Komplexität und zusätzlichen Kosten. Gesellschaften zahlen in Spanien Körperschaftsteuer auf Mieteinnahmen und unterliegen anderen Regelungen zur Kapitalertragsteuer. Sie benötigen fachkundige rechtliche und steuerliche Beratung, um zu beurteilen, ob diese Struktur zu Ihrer Situation passt.
Ist beim Immobilienkauf in Spanien ein Gutachten erforderlich?
Ein Gutachten ist in Spanien gesetzlich nicht vorgeschrieben. Bei älteren Immobilien oder ländlichen Häusern ist es jedoch sehr empfehlenswert, einen unabhängigen Bausachverständigen zu beauftragen. Dadurch können versteckte Mängel, nicht genehmigte Erweiterungen oder strukturelle Probleme erkannt werden, deren Behebung Tausende Euro kosten könnte. Bei Neubauten bestehen normalerweise Bauträgergarantien und strukturelle Gewährleistungen, sodass ein Gutachten dort weniger wichtig sein kann.
Was ist eine nota simple und warum benötige ich sie?
Eine nota simple ist ein offizielles Dokument des spanischen Grundbuchs, das den aktuellen Eigentümer, eingetragene Belastungen, Hypotheken, Pfändungen oder Beschränkungen einer Immobilie ausweist. Ihr Rechtsanwalt beschafft dieses Dokument im Rahmen der rechtlichen Prüfung, um sicherzustellen, dass der Verkäufer rechtmäßiger Eigentümer ist und die Immobilie verkaufen darf. Diese Prüfung ist entscheidend, um Sie vor Betrug oder Streitigkeiten über Eigentumsrechte zu schützen.
Nach dem Kaufabschluss: Ihre laufenden Verpflichtungen
Nach Abschluss des Kaufs haben Sie als Immobilieneigentümer in Spanien weiterhin bestimmte Verpflichtungen. Dazu gehören die Zahlung der jährlichen Grundsteuer IBI, Gemeinschaftsgebühren, falls sich Ihre Immobilie in einer Wohnanlage befindet, Einkommensteuer für Nichtresidenten, wenn Sie sich weniger als 183 Tage pro Jahr in Spanien aufhalten, sowie der fortlaufende Gebäudeversicherungsschutz.
Sie müssen die Versorgungsverträge auf Ihren Namen umschreiben und Lastschriftverfahren für regelmäßige Zahlungen einrichten. Wenn Sie nicht in Spanien wohnen, beauftragen viele Eigentümer eine Immobilienverwaltung, die sich um Instandhaltung, Postweiterleitung und mögliche Probleme während ihrer Abwesenheit kümmert.
Bei vermieteten Immobilien müssen Sie sich bei der Tourismusbehörde der Region Valencia registrieren, die Vorschriften für Kurzzeitvermietungen einhalten und Mieteinnahmen sowohl in Spanien als auch im Vereinigten Königreich steuerlich angeben.
Die passende Immobilie an der Costa Blanca finden
Die Costa Blanca bietet eine außergewöhnliche Vielfalt, von Apartments direkt am Strand in Alicante und Torrevieja bis hin zu Villen in den Bergen nahe Jalón und Guadalest. Nehmen Sie sich Zeit, verschiedene Regionen zu recherchieren, besuchen Sie diese nach Möglichkeit mehrmals und berücksichtigen Sie Faktoren wie ganzjährig verfügbare Dienstleistungen, Zugang zur Gesundheitsversorgung und die Größe der internationalen Gemeinschaft.
Die Zusammenarbeit mit einem erfahrenen Immobilienmakler, der die Bedürfnisse britischer Käufer versteht, kann Zeit sparen und Ihnen helfen, sich auf dem lokalen Markt zurechtzufinden. Der richtige Ansprechpartner versteht Ihr Budget, Ihre Lebensstilwünsche und Ihre Anlageziele und präsentiert Ihnen Immobilien, die tatsächlich zu Ihren Anforderungen passen.